Les jours de créances sont l’indicateur le plus visible de la santé du cycle de facturation. Quand ils montent, c’est le signe que les demandes restent impayées plus longtemps qu’elles ne le devraient. Les causes vont de flux de relance trop lents à des refus non résolus qui s’accumulent dans le rapport d’ancienneté, en passant par des problèmes d’encaissement des soldes patients. Réduire les jours de créances est le résultat d’améliorations menées simultanément à plusieurs étapes du cycle de facturation.
Les stratégies de ce guide portent sur les leviers les plus efficaces à la portée des administrateurs de cabinet et des responsables de facturation. Suivez vos progrès avec notre plateforme de rapports et analyses RCM.
Donner la priorité aux tranches d’ancienneté qui comptent le plus
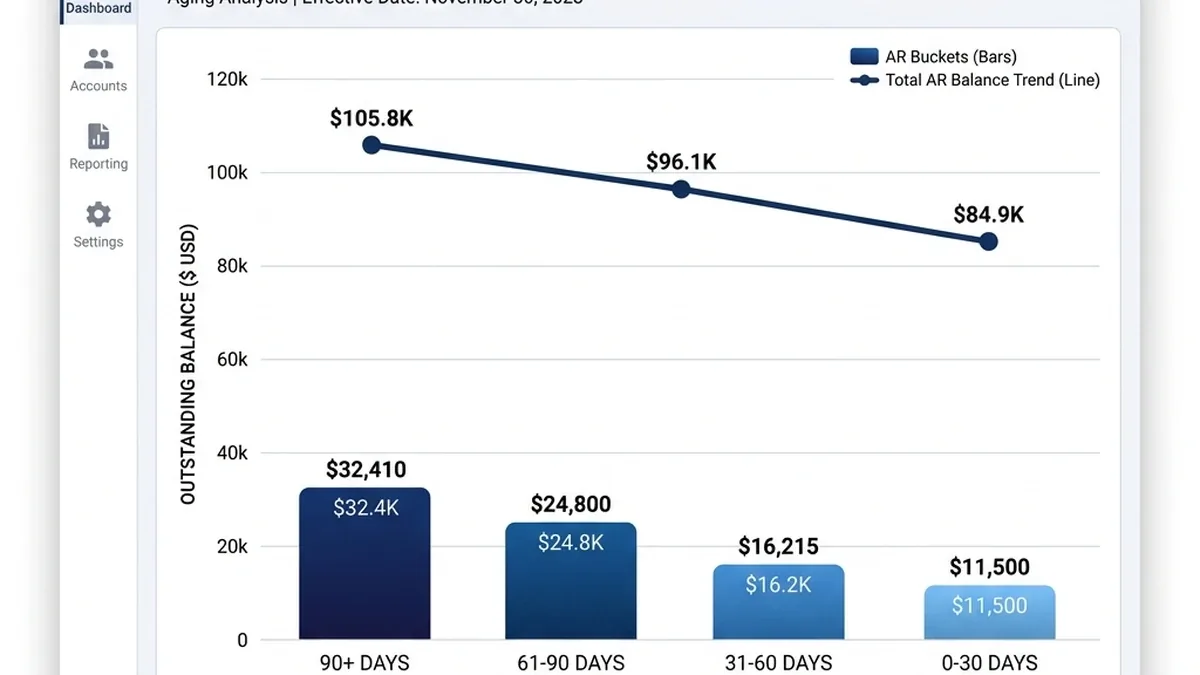
Les soldes de la tranche 0-30 jours se situent en général dans le délai de traitement de l’assureur et n’appellent pas encore d’action. Les soldes qui passent dans la tranche 31-60 jours doivent déclencher une vérification de statut. Les soldes de la tranche 61-90 jours exigent une relance active. Les soldes au-delà de 90 jours risquent de devenir irrécouvrables. Notre équipe de gestion des créances travaille chaque tranche d’ancienneté avec des délais définis et des protocoles d’escalade.
Corriger les refus à la cause racine, pas seulement au niveau de la demande
Reprendre une à une les demandes refusées réduit leur effet propre sur les créances, mais ne fait pas baisser le taux de refus. Si un même code de motif de refus revient plus de 10 fois dans le mois, c’est un problème de processus, pas un problème de demande. Nos services de gestion des refus identifient les principaux codes de motif de refus et remontent chacun jusqu’à l’endroit du flux de travail où il prend naissance. Un volume élevé de refus d’admissibilité signale un trou de vérification en amont. Un volume élevé de refus d’autorisation signale un trou dans la gestion des PA.
Resserrer les délais de relance auprès des assureurs
La plupart des équipes de facturation relancent les demandes impayées sur un cycle de 30 jours par défaut. Pour les assureurs dont le délai de traitement est de 14 jours, attendre 30 jours avant de relancer signifie que les demandes ont déjà 16 jours de retard avant que quiconque n’intervienne. Construisez des calendriers de relance propres à chaque assureur, fondés sur le délai de traitement prévu à son contrat. Nos services de facturation par assureur intègrent les délais de traitement connus de Medicare et des grands assureurs commerciaux.
Accélérer l’encaissement des soldes patients
Beaucoup de cabinets sous-performent sur l’encaissement auprès des patients parce que le cycle de relevés est lent, que le solde est peu lisible ou que les moyens de paiement sont limités. Envoyez le premier relevé au patient dans les 5 jours suivant l’examen par l’assurance. Envoyez un second relevé à 30 jours. Signalez à 45 jours les comptes dont le solde dépasse un seuil défini pour un appel téléphonique. Notre programme de gestion du cycle de revenus comprend un flux structuré d’encaissement auprès des patients.
Key Takeaways
- Concentrez l’effort de relance sur les tranches 61-90 jours et au-delà de 90 jours.
- L’analyse des causes racines des refus est indispensable pour faire baisser les créances ; la reprise demande par demande ne fait pas bouger l’indicateur.
- Des calendriers de relance propres à chaque assureur font mieux que des cycles génériques de 30 jours.
- La performance d’encaissement des soldes patients pèse désormais lourd dans les jours de créances globaux.
- Suivez la tendance des jours de créances au moyen des analyses RCM, et pas seulement des instantanés mensuels.
Frequently Asked Questions
Quelle est une bonne référence de jours de créances ?
La plupart des spécialités visent 30 à 40 jours. Les spécialités aux actes complexes, aux fortes exigences d’autorisation préalable ou à forte exposition Medicare Advantage peuvent se situer plutôt entre 45 et 50 jours. Notre équipe de gestion des créances compare votre performance à des données propres à votre spécialité.
Faut-il suivre séparément les créances patients et les créances assureurs ?
Oui. Les créances patients et les créances assureurs se comportent différemment et appellent des stratégies de résolution différentes. Notre plateforme de reporting RCM suit chaque segment séparément.
Quelle est la différence entre les jours de créances et le taux d’encaissement ?
Les jours de créances mesurent la rapidité avec laquelle l’argent est encaissé. Le taux d’encaissement mesure quelle part de ce qui était recouvrable a réellement été encaissée. Un cabinet peut afficher des jours de créances faibles et un taux d’encaissement faible s’il passe les soldes en perte au lieu de les encaisser.