La gestión de denegaciones es el proceso de identificar, analizar y resolver las denegaciones de reclamaciones de seguros para recuperar ingresos que de otro modo se perderían. Los consultorios que solo hacen gestión reactiva de denegaciones siempre van a la zaga. Los consultorios que integran la gestión proactiva de denegaciones en sus operaciones ven una mejora constante y acumulativa en su desempeño financiero.
Las buenas prácticas de esta guía abordan cómo deben categorizarse las denegaciones, cómo deben priorizarse las apelaciones y qué cambios sistémicos reducen las tasas de denegación futuras. Nuestros servicios de gestión de denegaciones implementan todas estas prácticas para los proveedores de salud de Florida.
Categorice cada denegación antes de trabajarla
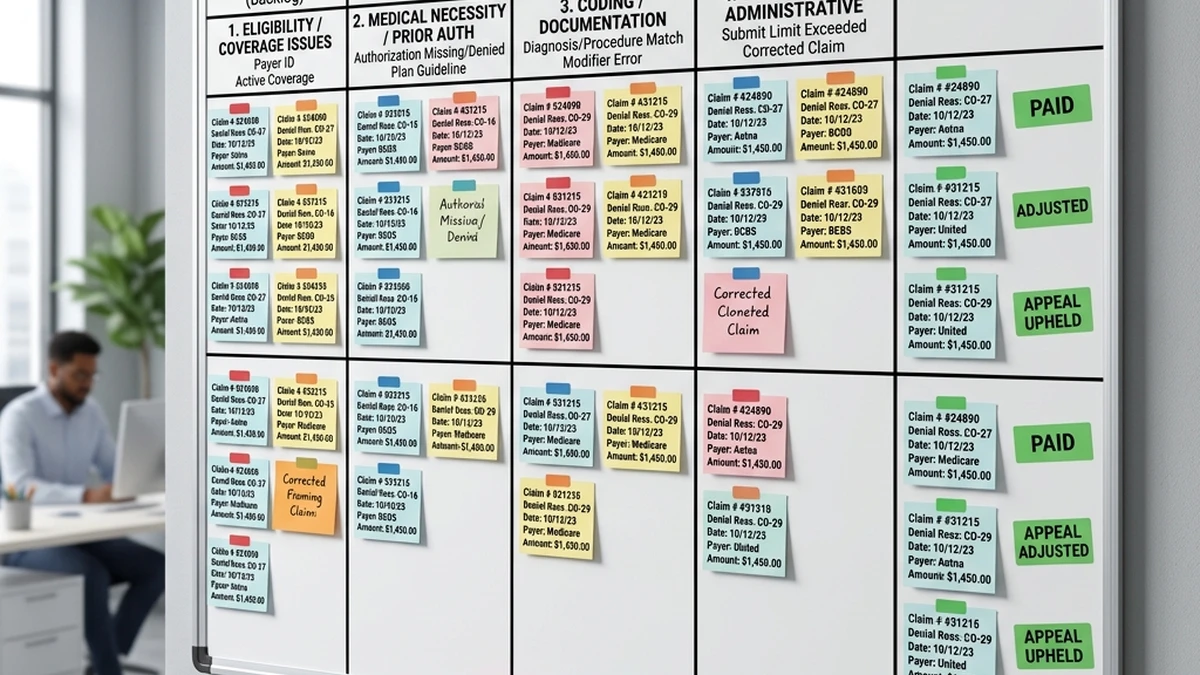
Antes de trabajar una reclamación denegada, categorícela por código de motivo de denegación, aseguradora, valor en dólares y según sea corregible o no recuperable. Una denegación no recuperable (plazo de presentación incumplido, servicio explícitamente excluido, paciente no elegible sin vía de apelación) debe darse de baja de inmediato y corregirse la causa de raíz. Una denegación corregible debe priorizarse por valor en dólares. Una denegación disputable (una determinación de necesidad médica que contradice la evidencia clínica) debe pasar a nuestra cola de apelaciones de denegaciones de seguros con documentación de respaldo.
Marco de priorización de apelaciones
- Prioridad 1: denegaciones corregibles de alto valor dentro de la ventana de apelación, trabajadas de inmediato por nuestro equipo de gestión de denegaciones.
- Prioridad 2: denegaciones de necesidad médica de alto valor con evidencia clínica sólida, dirigidas a nuestros especialistas en apelaciones de seguros.
- Prioridad 3: denegaciones corregibles de valor medio que pueden reenviarse como reclamaciones limpias a través del clearinghouse.
- Prioridad 4: denegaciones de bajo valor que son corregibles; procéselas por lotes cuando sea posible.
- No trabajar: denegaciones no recuperables, denegaciones duplicadas ya resueltas o denegaciones fuera de la ventana de apelación.
Estrategias de denegación propias de cada aseguradora
Cada aseguradora deniega por motivos distintos y con tasas distintas. Las denegaciones de Medicare suelen ser de necesidad médica o relacionadas con las LCD. Las denegaciones de Florida Medicaid con frecuencia tienen que ver con problemas de elegibilidad y de autorización. Las denegaciones de las aseguradoras comerciales varían según el plan y la política clínica. Construir manuales de denegaciones propios de cada aseguradora es el núcleo de nuestros servicios de facturación por aseguradora.
Usar los datos de denegaciones para corregir la parte inicial del ciclo
Un registro de denegaciones que capture el código de motivo, la aseguradora, el tipo de servicio y la fecha de servicio es la base de la gestión proactiva de denegaciones. Revise el registro cada mes y calcule la tasa de denegación por categoría. Cualquier categoría que represente más del 10 por ciento de las denegaciones amerita una investigación de causa de raíz. Las causas de raíz casi siempre se remontan a un hueco del flujo de trabajo inicial: una verificación de elegibilidad omitida, un proceso de PA que no detecta todos los servicios requeridos, o un hueco de credencialización con una aseguradora específica. Nuestra plataforma de informes y análisis de RCM revela estos patrones automáticamente.
Key Takeaways
- Categorice las denegaciones como corregibles, disputables o no recuperables antes de dedicar tiempo del personal a trabajarlas.
- Priorice las apelaciones por valor en dólares y por probabilidad de recuperación, no por fecha de denegación.
- Los manuales de denegaciones propios de cada aseguradora reducen el tiempo por denegación y mejoran la consistencia.
- Un registro de denegaciones revisado cada mes es la herramienta principal para identificar huecos de proceso en la parte inicial del ciclo.
- La prevención proactiva de denegaciones, mediante la verificación de elegibilidad y la gestión de autorizaciones previas, es más eficiente que el volumen reactivo de apelaciones.
Frequently Asked Questions
¿Cuánto tiempo hay para apelar una reclamación denegada?
Las solicitudes de redeterminación de Medicare Part B deben presentarse dentro de los 120 días siguientes a la determinación inicial. Las ventanas de apelación de las aseguradoras comerciales suelen ir de 60 a 180 días. Perder la fecha límite de apelación anula cualquier derecho a recuperar el pago. Nuestro equipo de gestión de denegaciones rastrea todas las fechas límite de apelación en cada aseguradora.
¿Qué es una revisión peer-to-peer y cuándo conviene solicitarla?
Una revisión peer-to-peer es una conversación clínica directa entre el proveedor tratante y el director médico de la aseguradora, que se solicita después de una denegación por necesidad médica. La mayoría de las aseguradoras exigen la solicitud dentro de los 5 a 10 días hábiles siguientes a la denegación. Nuestro equipo de apelaciones de denegaciones de seguros identifica las oportunidades de peer-to-peer y coordina la programación.
¿Qué porcentaje de las reclamaciones denegadas debe apelarse?
Deben trabajarse todas las denegaciones corregibles y disputables con suficiente valor en dólares. En la mayoría de los consultorios, entre el 60 y el 70 por ciento de las reclamaciones denegadas son corregibles o apelables. Nuestros servicios de gestión de denegaciones persiguen cada denegación recuperable e informan los resultados a través de los análisis mensuales de RCM.